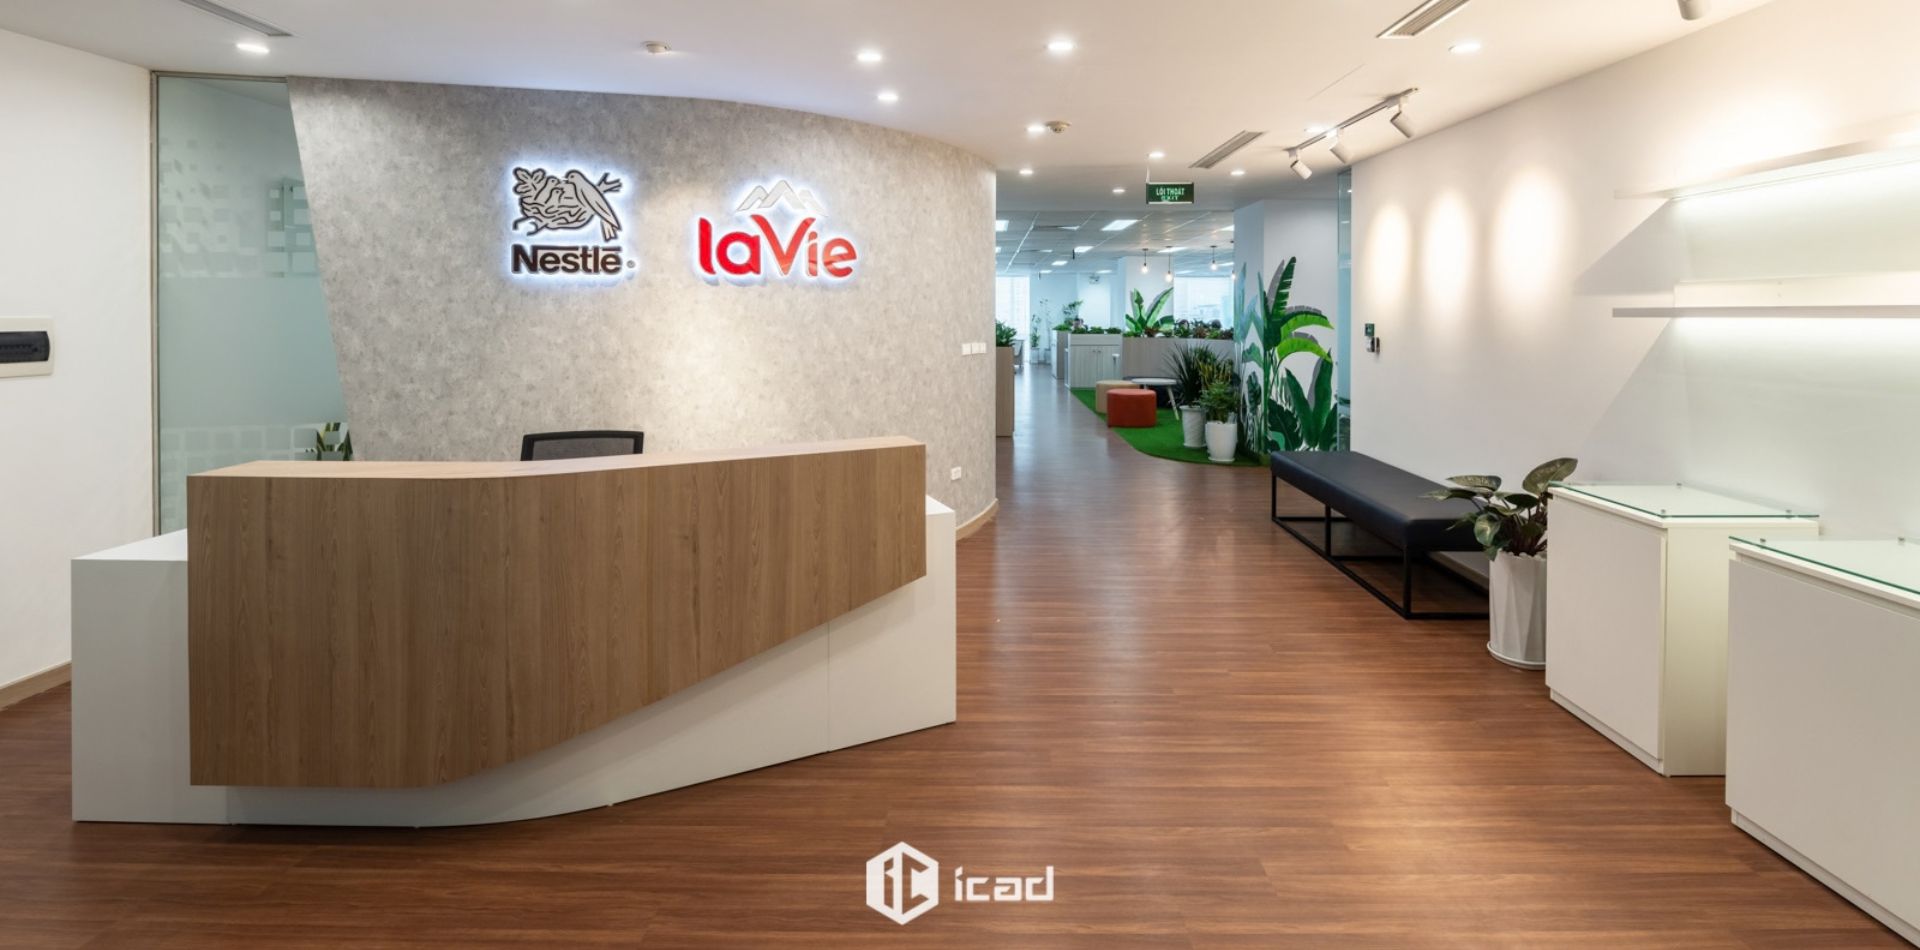

Trong thực tế doanh nghiệp, hạch toán chi phí thi công nội thất văn phòng là nghiệp vụ rất dễ sai do liên quan đồng thời đến xây dựng – sửa chữa – mua sắm – tài sản cố định – chi phí trả trước. Chỉ cần phân loại sai một bước, doanh nghiệp có thể đối mặt với rủi ro về thuế, chi phí và báo cáo tài chính. Cùng ICADVietnam đi tìm hiểu về cách hạch toán chi phí thi công nội thất văn phòng một cách chi tiết nhât

Tóm tắt bài viết

Việc Hạch Toán Chi Phí Thi Công Nội Thất Văn Phòng phải tuân thủ chế độ kế toán doanh nghiệp đang áp dụng, phổ biến là Thông tư 200 và Thông tư 133.
Thông tư 200 – Doanh nghiệp lớn
Áp dụng cho doanh nghiệp có quy mô lớn, yêu cầu quản lý chi phí chặt chẽ và chi tiết.
Yêu cầu đầy đủ hợp đồng, dự toán, nghiệm thu, hóa đơn hợp lệ.
Thông tư 133 – Doanh nghiệp nhỏ và vừa
Phù hợp với SME, cho phép đơn giản hóa hạch toán.
Linh hoạt hơn Thông tư 200 nhưng vẫn phải đảm bảo đúng bản chất chi phí.
Xác định đúng mục đích sử dụng là nguyên tắc cốt lõi trong Hạch Toán Chi Phí Thi Công Nội Thất Văn Phòng, vì quyết định tài khoản ghi nhận chi phí.
Bảng phân loại hạch toán chi phí thi công nội thất văn phòng theo mục đích sử dụng
| Mục đích sử dụng văn phòng | Đối tượng áp dụng | Cách hạch toán chi phí |
| Phục vụ quản lý doanh nghiệp | – Văn phòng ban giám đốc – Phòng kế toán, hành chính – Phòng họp, khu lễ tân | – Chi phí nhỏ, phát sinh trong kỳ: Ghi thẳng TK 642 – Chi phí sử dụng nhiều kỳ: Hạch toán TK 242 → phân bổ vào TK 642 |
| Phục vụ hoạt động sản xuất | – Văn phòng quản lý xưởng – Khu điều hành sản xuất | – Chi phí phát sinh: Hạch toán TK 627 – Chi phí phân bổ nhiều kỳ: Hạch toán TK 242 → phân bổ vào TK 627 |
>>> Xem chi tiết tại: Hạch Toán Chi Phí Thuê Văn Phòng: Tài Khoản, MISA & Các Trường Hợp Thực Tế
Bước 1: Lập dự toán và hồ sơ chi phí
Trước khi hạch toán, kế toán cần chuẩn bị đầy đủ hồ sơ gồm hợp đồng thi công, biên bản nghiệm thu và hóa đơn hợp lệ. Việc lập dự toán thi công nội thất thường dựa trên diện tích sàn của văn phòng, vì đây là căn cứ để xác định khối lượng thi công, chi phí vật tư và nhân công.
Bước 2: Ghi nhận chi phí vào tài khoản kế toán
Căn cứ vào hồ sơ, kế toán ghi nhận chi phí theo từng nghiệp vụ phát sinh, lựa chọn đúng tài khoản như TK 642, 627, 241, 242 hoặc 211 tùy vào mục đích sử dụng và tính chất chi phí.
Bước 3: Phân bổ chi phí (nếu phát sinh nhiều kỳ)
Đối với các khoản chi như chi phí cải tạo văn phòng, chi phí thiết kế nội thất sử dụng trong nhiều kỳ, kế toán không ghi nhận toàn bộ trong một kỳ mà phân bổ dần chi phí để phản ánh đúng hiệu quả sử dụng.
Bước 4: Kết chuyển chi phí vào báo cáo tài chính
Cuối kỳ, kế toán thực hiện kết chuyển chi phí vào báo cáo tài chính, đảm bảo chi phí được ghi nhận đúng kỳ kế toán, phản ánh chính xác kết quả hoạt động của doanh nghiệp.
| Tài khoản | Nội dung sử dụng | Ví dụ minh họa thực tế |
| TK 642 | Chi phí quản lý doanh nghiệp | Chi phí sửa chữa nhỏ văn phòng, thay thảm, sơn lại tường, mua bàn ghế giá trị thấp phục vụ quản lý |
| TK 627 | Chi phí sản xuất chung | Chi phí thi công, sửa chữa khu vực văn phòng phục vụ hoạt động sản xuất |
| TK 241 | Xây dựng cơ bản dở dang | Tập hợp chi phí thi công nội thất văn phòng đang thực hiện, chưa nghiệm thu |
| TK 242 | Chi phí trả trước | Chi phí cải tạo văn phòng thuê, chi phí thiết kế nội thất phân bổ nhiều kỳ |
| TK 211 | Tài sản cố định | Ghi nhận bàn ghế, tủ hồ sơ, vách ngăn hoặc hạng mục nội thất có giá trị lớn, sử dụng lâu dài |
| TK 331 | Phải trả nhà thầu, nhà cung cấp | Công nợ phải trả cho công ty thiết kế – thi công nội thất |
| TK 111 / 112 | Thanh toán tiền mặt / chuyển khoản | Thanh toán chi phí thi công, mua sắm nội thất cho nhà thầu hoặc nhà cung cấp |
| TK 241 → 211 | Ghi tăng tài sản cố định sau thi công | Sau khi hoàn thành và nghiệm thu công trình nội thất, kết chuyển từ XDCB dở dang sang TSCĐ |
| TK 331 → 111/112 | Thanh toán công nợ nhà thầu | Thanh toán tiền thi công nội thất theo hợp đồng |
Hạch toán vật tư, nhân công
Sau khi hoàn thành
Nhận hóa đơn thi công
Ghi nhận tài sản (nếu có)

Hạch Toán Chi Phí Thi Công Nội Thất Văn Phòng không chỉ là việc ghi nhận chi phí phát sinh, mà còn là quá trình phân loại đúng bản chất – chọn đúng tài khoản – phân bổ đúng kỳ – kết chuyển đúng thời điểm. Chỉ cần sai lệch ở một khâu nhỏ, doanh nghiệp có thể đối mặt với rủi ro về thuế, chi phí không được chấp nhận hoặc sai lệch báo cáo tài chính.
Để tối ưu chi phí thiết kế – thi công nội thất văn phòng, bạn cũng nên cân nhắc đến một giải pháp tổng thể cho không gian làm việc. Đây là lý do mà nhiều doanh nghiệp hiện nay lựa chọn dịch vụ thiết kế và thi công trọn gói tại ICADVietnam – đơn vị uy tín với gần 15 năm kinh nghiệm, đã thực hiện thành công nhiều dự án văn phòng chuyên nghiệp, hiện đại, tối ưu công năng và ngân sách cho khách hàng.
Hãy liên hệ ngay với ICADVietnam để được tư vấn miễn phí – lập dự toán chi phí – triển khai giải pháp phù hợp nhất cho văn phòng của bạn:
Với hơn 30 năm kinh nghiệm trong lĩnh vực Kiến trúc và giáo dục, Thạc sĩ/ KTS. Lê Thái Lai là người đặt nền móng cho định hướng phát triển bền vững của ICADVietnam. Ông hiện là giảng viên chính Đại học Kiến trúc Hà Nội và Chủ tịch HĐQT Công ty Cổ phần Kiến trúc và Xây dựng ICADVietnam.